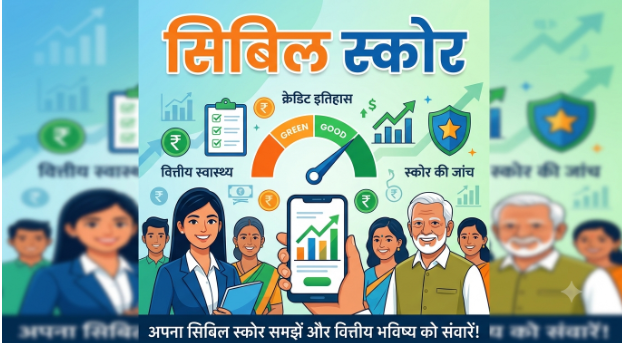
सिबिल स्कोर एक महत्वपूर्ण वित्तीय माप है जो आपके क्रेडिट इतिहास को दर्शाता है। यह स्कोर आपके लिए लोन प्राप्त करने में मदद करता है और आपकी वित्तीय स्थिति को स्थिर बनाता है। इस लेख में, हम जानेंगे कि कैसे आप छह महीने में अपने सिबिल स्कोर को बढ़ा सकते हैं और 7 साल के लिए 10 लाख लोन ईएमआई का बेहतर प्रबंधन कर सकते हैं।
सिबिल स्कोर क्या है?
सिबिल स्कोर एक तीन अंकों की संख्या होती है, जो 300 से 900 के बीच होती है। यह स्कोर आपके क्रेडिट इतिहास को दर्शाता है, और यह निश्चित करता है कि आपको लोन मिलने की संभावना कितनी है। यदि आपका स्कोर 750 या उससे अधिक है, तो आप अच्छे क्रेडिट स्कोर के श्रेणी में आते हैं।
प्रारंभिक स्थिति को समझें
आपको सबसे पहले यह जानना होगा कि आपका वर्तमान सिबिल स्कोर क्या है। आप इसे सिबिल की वेबसाइट से या किसी अन्य क्रेडिट ब्यूरो से प्राप्त कर सकते हैं। एक बार जब आप अपने स्कोर को जान लेते हैं, तो आप अपनी योजना को डिजाइन कर सकते हैं।
छह महीने की योजना
महीना 1: क्रेडिट रिपोर्ट की जांच
आपकी पहली प्राथमिकता यह होनी चाहिए कि आप अपनी क्रेडिट रिपोर्ट की जांच करें। इसमें आपके पिछले लोन, क्रेडिट कार्ड, और भुगतान का विवरण शामिल होगा। यह जानकारी आपको यह समझने में मदद करेगी कि आपका स्कोर क्यों कम हो सकता है। यदि आप सोच रहे हैं कि मैं अपना सिबिल स्कोर कैसे बढ़ाऊं, तो अपनी क्रेडिट रिपोर्ट की नियमित जांच करना एक महत्वपूर्ण शुरुआती कदम हो सकता है।
महीना 2: बकाया भुगतानों को पूरा करना
यदि आपके पास कोई बकाया लोन या क्रेडिट कार्ड भुगतान है, तो पहले उन्हें पूरा करें। बकाया भुगतान आपके सिबिल स्कोर को कम कर सकते हैं। समय पर भुगतान करना आपके स्कोर को बढ़ाने का सबसे प्रभावी तरीका है।
महीना 3: क्रेडिट उपयोग अनुपात को कम करना
क्रेडिट उपयोग अनुपात वह प्रतिशत है जो आप अपने उपलब्ध क्रेडिट के सापेक्ष उपयोग करते हैं। यदि आपका यह अनुपात 30% से अधिक है, तो आपको इसे कम करने की कोशिश करनी चाहिए। इसके लिए, आप अपने क्रेडिट कार्ड के लिमिट्स को बढ़वा सकते हैं या कार्ड का उपयोग कम कर सकते हैं।
महीना 4: नया क्रेडिट कार्ड या लोन न लें
आपकी क्रेडिट रिपोर्ट में नए क्रेडिट कार्ड या लोन का आवेदन आपके स्कोर को प्रभावित कर सकता है। यदि आप पहले से अपने स्कोर को बढ़ाने की कोशिश कर रहे हैं, तो इस महीने में नया क्रेडिट लेना टालें।
महीना 5: समय पर भुगतान करें
यदि आप पहले से ही लोन या क्रेडिट कार्ड का उपयोग कर रहे हैं, तो सुनिश्चित करें कि आप हमेशा समय पर भुगतान करें। एक बार भुगतान में चूक होने पर, आपका सिबिल स्कोर तेजी से नीचे जा सकता है। इसलिए, अलर्ट सेट करें ताकि आप समय पर अपने भुगतान कर सकें।
महीना 6: पुनर्मूल्यांकन करें
छह महीने के अंत में, एक बार फिर से अपनी क्रेडिट रिपोर्ट की जांच करें। देखें कि क्या आपके सिबिल स्कोर में सुधार हुआ है। यदि नहीं, तो आपको अपने कार्यों को पुनर्मूल्यांकित करने की आवश्यकता हो सकती है। समस्या के स्रोत को ढूंढें और उसके अनुसार कदम उठाएं।
7 साल के लिए 10 लाख लोन ईएमआई का प्रबंधन
अब जब आप अपने सिबिल स्कोर को बढ़ाने की प्रक्रिया में हैं, तो आपको यह भी समझना होगा कि 7 साल के लिए 10 लाख लोन की ईएमआई कैसे मैनेज करें।
ईएमआई की गणना करना
10 लाख का लोन लेने पर, यदि आप इसे 7 साल के लिए 8% की ब्याज दर पर लेते हैं, तो आपकी ईएमआई लगभग 15,350 रुपये होगी। 7 साल के लिए 10 लाख लोन ईएमआई की राशि आपके सिबिल स्कोर पर भी प्रभाव डाल सकती है यदि आप भुगतान में लापरवाह हैं।
ईएमआई का बजट तैयार करना
यह सुनिश्चित करें कि आप अपनी मासिक आय से ईएमआई का भुगतान करने में सक्षम हैं। इसके लिए, एक बजट तैयार करें जिसमें आपकी सभी आवश्यकताओं का ध्यान रखा गया हो। यह आपको आर्थिक रूप से सुदृढ़ बनाएगा और सिबिल स्कोर को भी सुरक्षित रखेगा।
एक्स्ट्रा पेमेंट करने पर विचार करें
यदि आप अपने लोन का समय से पहले भुगतान करते हैं, तो यह आपके सिबिल स्कोर को बढ़ा सकता है। इससे आपके लोन का बोझ कम होगा और आप अधिक वित्तीय स्वतंत्रता का अनुभव करेंगे।
निष्कर्ष
अपने सिबिल स्कोर को बढ़ाना एक निरंतर प्रक्रिया है, जिसमें समय, धैर्य और योजना की आवश्यकता होती है। छह महीने की योजना के माध्यम से, आप अपनी वित्तीय स्थिति को सुदृढ़ कर सकते हैं और 7 साल के लिए 10 लाख लोन ईएमआई को बेहतर तरीके से प्रबंधित कर सकते हैं। सही कदम उठाने और समय पर उन्हें लागू करने से आप निश्चित रूप से अपने लक्ष्य को हासिल कर सकते हैं। वित्तीय जिम्मेदारी के साथ, आपका सिबिल स्कोर औसत से बढ़कर उत्कृष्ट स्तर तक पहुंच सकता है।